Институт потребительского банкротства в России существует уже десять лет. За это время отношение к долгам у россиян сильно изменилось: раньше проблемы с погашением кредитов воспринимались как личная трагедия, а сегодня все больше людей понимают, что из сложной ситуации можно выйти достойно, например, договориться с кредитором, а в крайнем случае - законно пройти процедуру банкротства. Но вместе с этим вырос и рынок псевдопомощи — так называемых раздолжнителей.
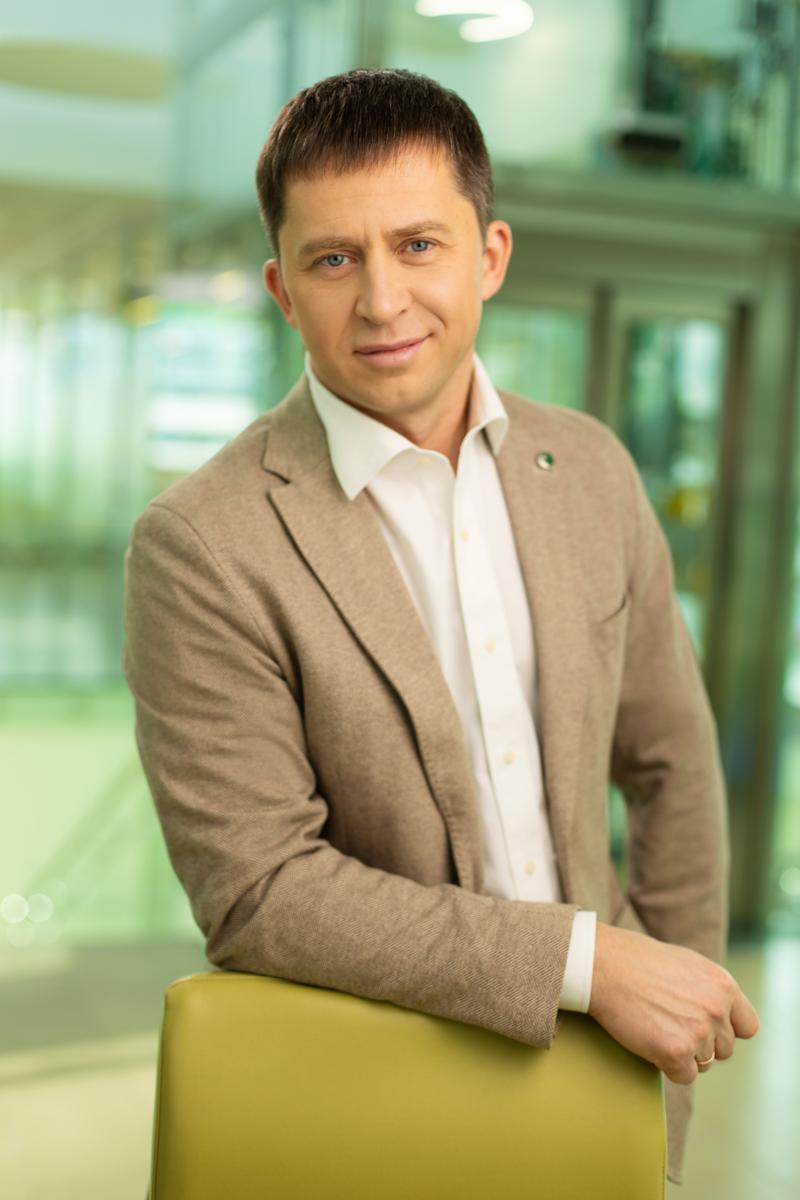
О том, почему банкротство не чудо-таблетка, чем опасны те, кто рекламирует избавление от долгов в кратчайшие сроки, и как банки помогают клиентам наводить порядок в финансах, в интервью ЕАН рассказывает заместитель председателя Уральского банка Сбербанка Сергей Шальнев.
— Сейчас повсеместно рекламируют «помощь должникам». Но ведь есть и те, кто действительно помогает выбраться из финансовой ямы. Где проходит грань между реальной юридической поддержкой и обманом?
— Эту грань видно сразу. Добросовестные юристы объясняют, как и какие документы собрать, как правильно оформить заявление в суд или МФЦ, объясняют порядок действий.
Они честно предупреждают: банкротство — это важное решение с последствиями, а не легкий способ все забыть. А раздолжнители чаще всего громко заявляют: «Спишем все за неделю». Люди в стрессе хватаются за это и попадают в капкан.
— Если коротко, кто такие раздолжнители?
— Это посредники, которые предлагают людям аннулировать кредиты якобы через федеральную программу, а на деле не имеют никаких полномочий. В основном раздолжнители работают так: дают надежду на чудо, берут деньги за «помощь», а дальше все зависит от фантазии. Кто-то ограничивается консультацией, кто-то берет документы и пропадает, кто-то тянет время, придумывая новые платные «услуги». А реального результата нет. В лучшем случае клиент теряет деньги, в худшем — получает еще больший долг и судебные иски.
— Почему раздолжнители продолжают процветать?
— Потому что все построено на эмоциях. Когда человеку тяжело, он ищет спешный выход. «Мы из официального центра списания долгов», «Мы работаем с банками напрямую» — это звучит убедительно, особенно если собеседник говорит уверенно.
Дальше за «сопровождение», «экспертизу», «пошлину» требуют от 10 до 30% от суммы долга. А потом выясняется, что никаких реальных действий не было. Или все заканчивается подачей базового пакета документов, хотя человек и сам это может сделать, и платить никому не надо.
Мы сталкивались со случаями, когда человек с долгом в 300 тыс. рублей отдавал раздолжнителям почти столько же.
Бывает и так, что люди берут новые кредиты, чтобы оплатить услуги посредников. Это уже что-то запредельное.
— А юридически к раздолжнителям придраться трудно?
— Да, потому что на бумаге все выглядит чисто. В договоре — «консультационные услуги», «информационная поддержка». Никаких гарантий. Клиент сам подписывает документы и добровольно платит. На деле только суд или государственные органы могут освободить человека от долгов. Все остальное — красивые слова ради предоплаты.
— Почему люди сразу не идут в банк?
— Боятся негативных последствий, хотя на самом деле с кредитором можно все уладить. Не будем забывать и о стереотипах, будто банку неважно, в кризисе клиент или нет. Банки работают иначе. Есть реструктуризация, кредитные каникулы, продление сроков выплат. Можно объяснить ситуацию — болезнь, потерю работы, декрет. Все это учитывается.
Банки заинтересованы не в том, чтобы судиться, им нужно, чтобы человек восстановил платежеспособность.
— Что происходит, если человек уже обратился к горе-посредникам?
— Классическая схема такая: ему говорят: «Не общайтесь с банком, мы все решим». И человек пропадает из поля зрения кредитора. Время идет, проценты растут, а результата нет. Когда клиент наконец приходит к нам, оказывается, что денег уже нет, договор расторгнуть сложно, а долг вырос. И здесь главное — не паниковать. Мы подскажем, как попытаться расторгнуть договор с мошенниками, а иногда даже вернуть часть уплаченных денег.
— То есть банкротство остается действенным инструментом, но не для всех?
— Именно так. Закон о банкротстве дал возможность людям начать заново, и это большое достижение. Но важно понимать: это серьезная процедура. После нее есть ограничения. В течение пяти лет человек не сможет брать займы, не указывая, что он банкрот. Будет запрет на ведение бизнеса, и придется забыть о роли руководителя как минимум на три года. Поэтому идти в банкротство стоит только тогда, когда другие способы уже не работают. В большинстве случаев все можно решить с банком, если начать разговор вовремя.
— Как банкротство влияет на родственников? Может ли человек, решивший обанкротиться, невольно втянуть в эту историю близких?
— Да, такие ситуации бывают, и о них важно знать заранее. Если родственник выступал поручителем по кредиту или созаемщиком, то при банкротстве банк вправе обратиться уже к нему. Тогда именно поручителю придется гасить долг в пределах его обязательств. А если родственник предоставил свое имущество в залог, например, квартиру или машину, это имущество может быть реализовано для погашения требований кредиторов. Если у супругов или родителей с детьми есть общая собственность, она может быть вовлечена в процесс банкротства. Управляющий вправе потребовать выделить долю и продать, чтобы рассчитаться с кредитором.
— Сергей, что бы вы посоветовали тем, кто оказался в долгах?
— Финансовые трудности могут случиться с каждым. Ошибкой будет замыкаться в себе или стараться перехитрить систему. Первое, что нужно сделать, когда становится сложно с платежами по кредиту, - позвонить в банк и сообщить об этом. Чем раньше вы предпримете этот шаг, тем больше шансов найти приемлемый выход. И не верьте тем, кто сулит списание долгов быстро и безболезненно.
— Госдума приняла закон, который ограничивает рекламу услуг раздолжнителей…
— Да, с 1 января 2026 года вступят в силу поправки к закону о рекламе, которые прямо запрещают гарантировать списание долгов и требуют размещать предупреждение о возможных рисках. Это поможет защитить россиян, но важно понимать, что ответственность за осмотрительность лежит на самих людях.
 Свердловская область вошла в топ-5 регионов по числу личных банкротств14 июля 2025 в 11:59