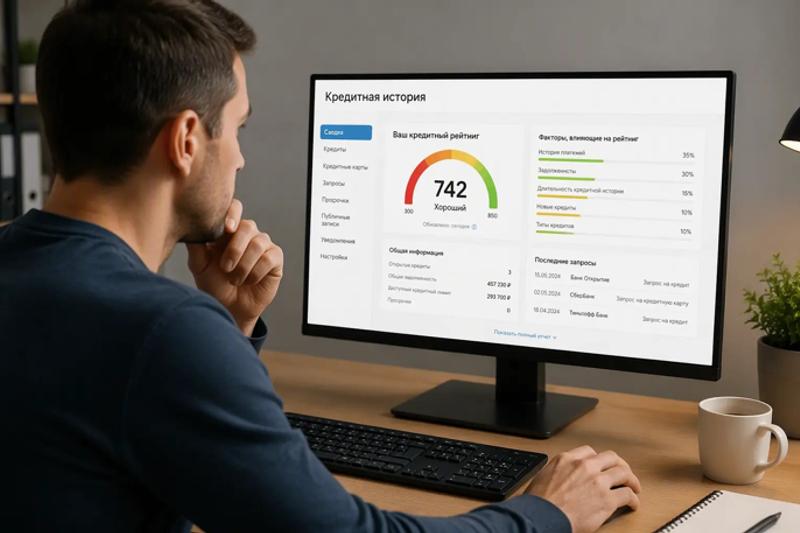
Перед первым займом многие рассылают заявки сразу в несколько компаний. Это работает против заемщика: каждое обращение остается в кредитной истории, а веер заявок может ухудшить оценку, которую бюро дает заемщику.
Коротко о главном
Каждая заявка в МФО, включая отклоненную, фиксируется в кредитной истории. По данным бюро кредитных историй, частые обращения за деньгами могут снижать рейтинг, то есть оценку заемщика.
Рейтинг не решает судьбу заявки: решение принимает кредитор, и отказ возможен всегда. Разумнее сравнить условия заранее и подать одну заявку туда, где параметры подходят.
Почему стоит выбрать одно предложение заранее, а не рассылать заявки?
Потому что каждая заявка остается в кредитной истории и после отказа никуда не исчезает. Веер обращений оставляет след, который потом читают другие кредиторы.
Есть и вторая причина: при рассылке человек соглашается на первое одобрение, даже если условия ему не подходят. Поэтому заранее выбрать подходящее предложение помогает сравнение микрозаймов от Объединенного Кредитного Бюро, где условия собраны в одном месте.
Это бюро кредитных историй, числящееся в реестре Банка России; само оно займы не выдает. Проверить историю и сопоставить предложения МФО на сервисе бюро можно до отправки первой заявки.
Что из ваших заявок остается в кредитной истории?
Сам факт обращения за кредитом или займом и его результат: одобрение либо отказ. По закону эти сведения попадают в информационную часть кредитной истории, по каждому обращению отдельно.
Информационная часть — это раздел истории с данными о самих обращениях заемщика, а не о его платежах. Отдельного счетчика «сколько заявок за месяц» закон не описывает: в истории лежат именно записи по каждому обращению.
Как заявки связаны с кредитным рейтингом?
Через скоринговые модели бюро: по данным бюро кредитных историй, серия обращений за короткое время может снижать рейтинг. Рейтинг — это оценка заемщика по методике самого бюро, и поведение при заявках входит в число ее факторов.
Точных формул бюро не раскрывают, поэтому любые «минус столько-то баллов за заявку» остаются догадками. Закон не устанавливает, сколько заявок считается много: это позиция самих бюро об их моделях. Решение по заявке в любом случае принимает кредитор по своим правилам.
Как подать одну заявку с наибольшим шансом?
Подготовиться до отправки: одна выверенная заявка дает больше, чем десять случайных.
- Проверьте кредитную историю и посчитайте нагрузку по действующим обязательствам.
- Сравните условия разных МФО заранее, пока деньги не понадобились срочно.
- Выберите предложение, которое реально подходит по сумме и сроку.
- Убедитесь, что компания числится в реестре МФО Банка России.
- Подайте одну заявку и дождитесь ответа.
Что учесть в обещаниях «без отказа»?
То, что займов без отказа не бывает: решение по каждой заявке принимает кредитор, и отказ возможен всегда. «Без отказа» в рекламе означает лишь мягкие требования к заемщику, гарантии выдачи в них нет.
Слово «бесплатно» тоже стоит читать внимательно: бесплатной бывает проверка истории и подбор предложений, а заемные деньги всегда возвращаются с процентами. Даже вероятностная оценка одобрения не гарантирует выдачу займа.
Вопросы и ответы
Сколько заявок считается много?
Нормы нет. Закон не определяет допустимое число обращений, а бюро оценивают частоту заявок по своим моделям, методики которых не раскрываются. Безопасная тактика: не отправлять новую заявку, пока нет ответа по предыдущей.
Портит ли рейтинг один отказ?
Запись об отказе попадает в информационную часть истории. Как именно она влияет на оценку, бюро не раскрывают, поэтому надежнее следить за общей картиной платежей и заявок.
Обязан ли кредитор учитывать кредитный рейтинг?
Нет. Рейтинг — оценка бюро, а решение кредитор принимает по собственным правилам: может запросить историю или рассчитать свой скоринг. Высокий рейтинг не гарантирует одобрение, а невысокий не означает отказа.
Реклама АО «Объединенное кредитное бюро», ИНН 7710561081, ERID: 2SDnjcoT9Ek
 Россиянам рассказали, когда не стоит досрочно гасить кредит30 октября в 21:50